Как МФО Казахстана оценивают заёмщиков в 2026 году: КДН, доходы и биометрия
Дата публикации: Октябрь 2026 г. | Информация актуализирована на основе действующих нормативных актов АРРФР (дата проверки источников: 13 октября 2026 года)
Представьте обычную ситуацию: сломалась стиральная машина, до зарплаты ещё неделя, а на карте пусто. Раньше перехватить небольшой микрозайм в интернете можно было за пару минут — заполнил анкету, прошёл быстрый тест и забрал деньги. Но в последнее время всё больше казахстанцев сталкиваются с ответом: «Вам отказано».
Регулирование микрофинансового рынка в Казахстане планомерно совершенствуется, и финансовые компании обязаны строить свои процессы оценки заёмщиков в соответствии с установленными регулятором стандартами.
Что изменилось в правилах оценки заёмщиков?
Правила игры на рынке микрокредитования обновляются регулятором регулярно. МФО обязаны соблюдать установленные законодательством требования при оценке платёжеспособности заёмщиков. Конкретные модели скоринга и дополнительные критерии оценки могут различаться в зависимости от организации.
-
1
Оценка и подтверждение доходов
При рассмотрении заявки МФО оценивает платёжеспособность заёмщика по установленным нормативными правилами критериям. В зависимости от ситуации могут учитываться официальный доход, расходы и пополнения по дебетовой карте, сведения о банковских счетах и другие предусмотренные правилами показатели. Поэтому отсутствие пенсионных отчислений само по себе не означает автоматического отказа: значение имеют применимые требования и данные, на основании которых организация рассчитывает доход клиента.
-
2
Влияние кредитной истории
Сведения о просрочках могут отражаться в кредитной истории в соответствии с законодательством РК. Даже небольшая задержка платежа в прошлом не означает автоматический «бан», однако скоринговая система МФО учитывает историю платежей при комплексной оценке надежности клиента.
-
3
Биометрическая аутентификация
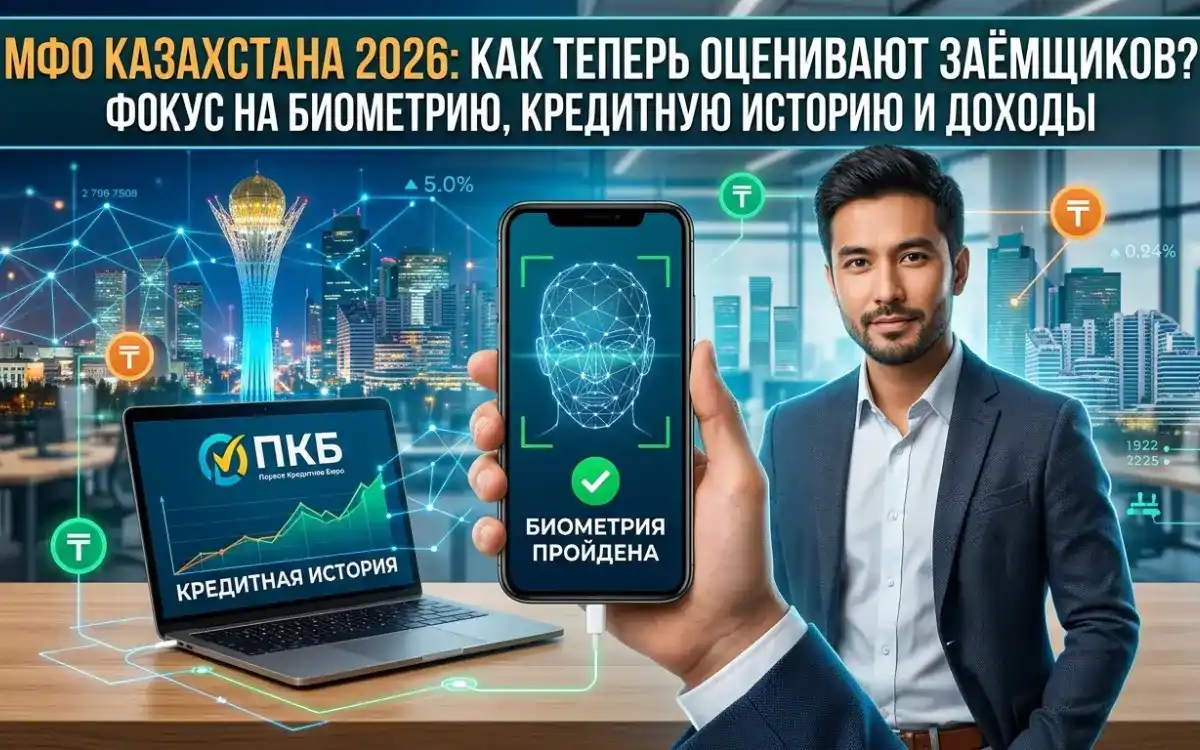
С 2026 года проведение биометрической аутентификации в банках и МФО регулируется обновлёнными правилами АРРФР. Процедура предусматривает получение изображения лица, проверку его достоверности и сопоставление с эталонным изображением. Если проверка не пройдена, потребуется следовать инструкциям сервиса и при необходимости повторить процедуру. Биометрия предназначена, в частности, для снижения риска мошенничества при дистанционном оказании финансовых услуг.
-
4
Первоначальный лимит
Размер и условия первого микрокредита для нового клиента определяются самой микрофинансовой организацией на основе её внутренних критериев оценки риска и кредитоспособности заёмщика.
Почему усложнились правила оценки заёмщиков?
Финансовый сектор требует чёткого регулирования. Главный регулятор рынка — Агентство РК по регулированию и развитию финансового рынка (АРРФР).
Государство стремится снизить уровень долговой нагрузки населения и повысить прозрачность финансовых услуг. Ключевые законодательные ориентиры касаются нескольких направлений:
-
1
Коэффициент долговой нагрузки (КДН)
КДН отражает соотношение платежей по кредитным обязательствам заёмщика и его дохода. Для оценки платёжеспособности заёмщиков МФО применяются предельные значения, установленные действующими нормативными правовыми актами. В частности, в нормативном регулировании предусмотрены значения 0,5 и 0,25 для определённых категорий заёмщиков. При этом применимый предел, состав учитываемых обязательств и порядок расчёта необходимо определять по действующей редакции правил с учётом предусмотренных исключений.
-
2
Оценка платёжеспособности
Постановление Правления АРРФР от 27 января 2026 года № 1 внесло изменения в правила регулирования финансовых организаций, в том числе в части порядка оценки платёжеспособности заёмщиков и подтверждения источников их дохода.
-
3
Правила биометрии
Постановление Правления АРРФР от 3 апреля 2026 года № 54 утвердило актуальные правила проведения биометрической аутентификации, направленные на защиту заёмщиков и предотвращение дистанционного оформления микрозаймов без их согласия.
Несоблюдение обязательных требований может повлечь предусмотренные законодательством меры воздействия со стороны АРРФР.
Рекомендации для заёмщиков в новых условиях
Чтобы повысить шансы на успешное рассмотрение заявки, соблюдайте три простых правила:
-
1
Проверьте свой кредитный отчёт
Закажите персональный отчёт в Первом кредитном бюро (ПКБ) или через портал eGov.kz. Убедитесь, что все ранее закрытые рассрочки и займы имеют актуальный статус.
-
2
Учитывайте действующие обязательства
Активные кредиты и рассрочки могут влиять на оценку долговой нагрузки. Перед подачей заявки рассчитайте общую сумму ежемесячных платежей и оцените, останутся ли у вас средства на обязательные расходы. Не берите новый микрокредит, если его погашение создаст риск просрочки по другим обязательствам.
-
3
Подготовьтесь к биометрии
Проходите аутентификацию в хорошо освещённом помещении, без головных уборов и очков, держа камеру прямо перед лицом.
Важно: Указывайте в анкете только достоверные сведения о доходах и занятости. Скоринговые системы сопоставляют данные с доступными официальными источниками, и выявление несоответствий может привести к отказу или дополнительной проверке заявки.
Мини-вывод.
Сегодня микрозайм — это полноценный финансовый инструмент, требующий разумного подхода и точного расчёта своих возможностей. Оценка заёмщиков со стороны МФО направлена на предотвращение чрезмерной долговой нагрузки граждан. Следите за свежими изменениями финансового законодательства в разделе «Новости ZaimHub».
Официальные источники информации.
Закон Республики Казахстан «О микрофинансовой деятельности» (актуальная редакция на adilet.zan.kz)
Читайте также
Кредитование в Казахстане в 2026 году: что изменилось для заёмщиков
Что изменилось для заёмщиков в 2026 году: КДН 0,25 при просрочке 90+ дней, ГЭСВ 46% и 179%, биометрия по Постановлению № 54 и «период охлаждения» 8–24 часа.
Читать далее
Halyk Bank начисляет 0,5% бонусов за оплату по QR-коду до конца ноября 2026 года
Halyk Bank начисляет 0,5% бонусов за оплату по Halyk QR через SuperApp до конца ноября 2026 года. Разбор лимитов, исключений и правил программы.
Читать далее
Как оформить онлайн-кредит в Kaspi.kz в 2026 году: проверка заявки, биометрия и условия
Kaspi Bank обновил сервис онлайн-кредитования в мобильном приложении. Разбор условий, новых правил биометрии АРРФР и требований к заемщикам в Казахстане.
Читать далее